零跑汽车月销10万+背后 一个零部件自研自制集群的崛起
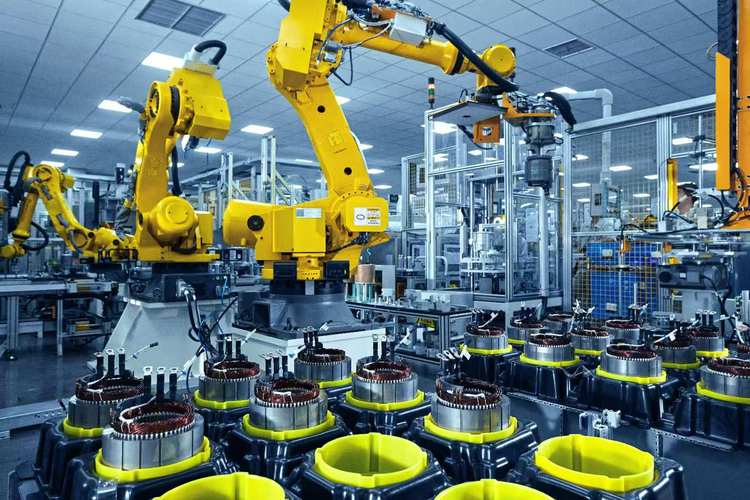
在竞争白热化的中国新能源汽车市场,零跑汽车以月销突破10万辆的业绩惊艳业界。这一数字背后,除了精准的产品定位和成本控制能力,更关键的是其构建了一个深度自研自制的零部件集群。这个集群不仅降低了对外部供应链的依赖,更成为零跑实现“全域自研”战略的基石,重新定义了造车新势力的核心竞争力。
一、从“整合者”到“创造者”:自研自制集群的逻辑
与传统车企依赖博世、大陆等Tier 1供应商不同,零跑汽车自成立之初便确立了“全域自研”的路线。所谓“全域自研”,并非简单的软件或系统集成,而是深入到每一个关键零部件的底层设计与制造。目前,零跑已建成电驱、电池、电控、智能座舱、智能驾驶、整车架构等六大核心技术模块的自研自制集群,覆盖了整车成本的70%以上。
这一集群的建立源于两个朴素逻辑:一是成本可控性,通过自制核心部件,零跑能够去除供应商利润加成,实现极致的成本优化;二是迭代敏捷性,软硬件一体化自研使得产品功能可以快速定义、快速验证、快速上车,而非受制于供应商的开发节奏。
二、电驱与电池:垂直整合的典范
在电驱领域,零跑自研自制的“盘古”油冷电驱系统,将电机、减速器、控制器三合一集成,不仅功率密度提升,更通过自建产线实现了规模化生产成本下降。在电池方面,零跑推出了CTC(Cell to Chassis)电池底盘一体化技术,将电池包与底盘结构深度整合,这一技术需要电池包设计与整车设计同步进行,只有自研自制才能实现。零跑在金华、杭州等地布局了电池PACK产线,实现从电芯采购到模组、PACK的全流程自制,大幅降低了电池系统成本。
三、智能座舱与智驾:软硬协同的闭环
智能化的竞争本质上是软硬件协同能力的竞争。零跑自研了智能座舱控制器和域控制器,并基于自研的电子电气架构实现硬件预埋、软件迭代。在智能驾驶方面,零跑自研了凌芯01芯片(虽已迭代但积累了经验),并建立了从感知算法到域控硬件的全栈能力。这种软硬一体的自制模式,让零跑能够以更低的成本实现高阶智驾功能,并快速通过OTA推送给用户。
四、自研自制集群带来的三重优势
成本护城河:通过自制电驱、电池、车灯、座椅等部件,零跑整车BOM成本较外购模式降低约10%-15%,这在其“价格战”策略中至关重要。质量一致性:自有关键零部件的产线可控,减少了供应链波动带来的质量风险。第三,技术迭代主动权:当行业趋势从400V向800V、从分布式向中央集成式架构演进时,零跑可以同步调整零部件设计,而不必等待供应商的下一代产品。
五、挑战与前景
自研自制集群也意味着重资产投入和管理复杂度上升。零跑需要持续平衡研发投入与产出效率,同时保证自制零部件的良品率和产能爬坡。随着月销规模突破10万辆,规模效应将进一步摊薄自研成本,形成正向循环。零跑的自制集群还可能向其他车企开放供应,从而将成本中心转变为利润中心。
零跑月销10万+的里程碑,表面上是产品爆款的胜利,内核却是其零部件自研自制集群的胜利。这一模式证明了在新汽车时代,深度垂直整合依然是一条行之有效的道路。当多数车企还在为“灵魂”与“躯体”博弈时,零跑选择自己塑造完整的躯体——这或许正是其穿越周期的底气所在。
如若转载,请注明出处:http://www.gzscauto.com/product/39.html
更新时间:2026-10-29 22:21:46